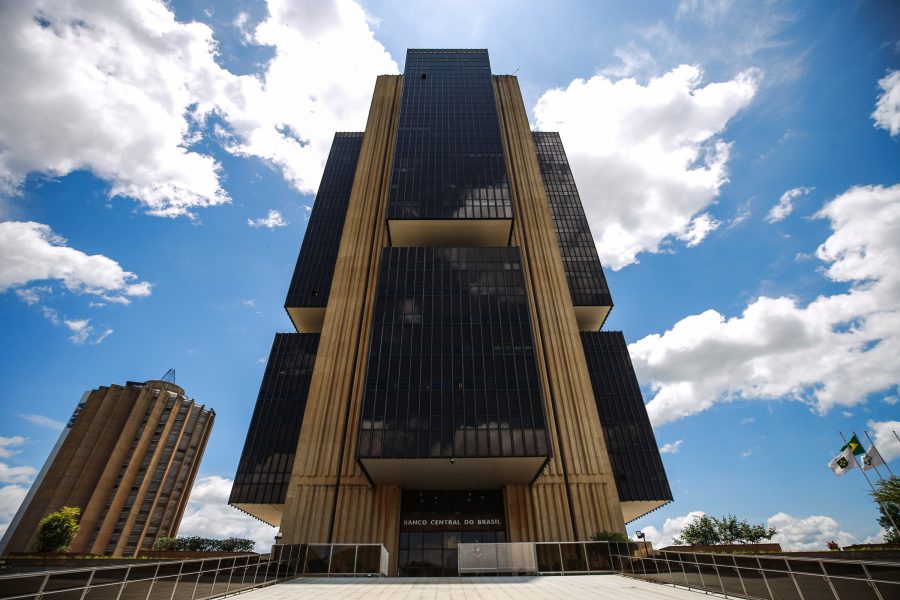
O endurecimento na supervisão do mercado bancário colocou o ano de 2026 em um patamar histórico. Até 18 de novembro, o Banco Central (BC) já havia determinado a liquidação extrajudicial de 21 instituições financeiras — o número mais expressivo registrado pela autarquia desde 2002 e um salto expressivo em relação ao ano anterior, quando apenas quatro entidades saíram de circulação.
O peso do escândalo Master nas decisões do BC
Grande parcela dessa guinada regulatória reflete a crise desencadeada pelo conglomerado liderado pelo ex-banqueiro Daniel Vorcaro. Em uma tentativa de resguardar o Sistema Financeiro Nacional, a autoridade monetária aplicou medidas rigorosas contra companhias associadas ao grupo, incluindo a corretora da holding, o Will Bank e o próprio Banco Master.
Juros altos e falhas de governança no setor
Para além dos casos rumorosos, o cenário macroeconômico exerceu forte pressão sobre o segmento. A proliferação descontrolada de empresas de menor porte nos últimos anos, frequentemente desprovidas de uma estrutura sólida de governança corporativa, cobrou seu preço diante do avanço da inadimplência e do ciclo de taxas de juros elevadas.
Muitas dessas organizações operavam de forma arriscada, atraindo investidores com promessas de rentabilidade bem superiores às médias de mercado, respaldadas primordialmente na blindagem oferecida pelo Fundo Garantidor de Créditos (FGC).
Tolerância zero e escassez de pessoal
Paralelamente às oscilações da economia, o órgão regulador intensificou sua postura fiscalizatória. O BC reduziu a margem para irregularidades, voltando suas atenções para inconsistências nos mecanismos de controle interno e potenciais crimes de lavagem de dinheiro. Essa atuação mais incisiva ocorre a despeito de um obstáculo crônico: a redução contínua de seu quadro de funcionários ao longo das últimas décadas.
Impactos para gestores e investidores
A partir do instante em que a liquidação é instaurada, os administradores das instituições sofrem o bloqueio imediato de seus patrimônios. Um liquidante indicado pelo regulador assume a gestão para fazer o levantamento minucioso dos haveres e dívidas pendentes.
No caso dos clientes, aqueles cobertos pelas garantias legais têm a oportunidade de reaver seus depósitos até o limite regulamentar. Por outro lado, investidores e credores com aplicações que ultrapassam o teto assegurado precisam ingressar na fila do processo de liquidação para tentar recuperar o capital restante.